データの理解
>100 Views
November 19, 26
スライド概要
すべてのビジネスパーソンが意思決定プロセスにデータを活用する思考を身につけるため、まずは、データサイエンスの分析を体験していきましょう。SECIモデルの最初の段階、共同化(Socialization)からはじめていきます。 下記のブログで、ここにアップしたスライド、動画を随時、公開中です。 【ブログ】https://tutorial4datascience.blogspot.com/ 【Youtubeチャンネル】https://www.youtube.com/@DataScience_for_everyone 【Kindle】そして、このブログをまとめて書籍にしました! https://amzn.to/4ryVppn https://amzn.to/4pGgFb1
関連スライド
データサイエンス関連資格
 猫のタロー
49.8K
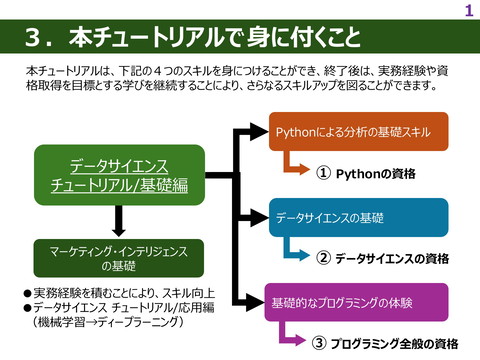
データサイエンス関連の資格_後編
猫のタロー
4.2K
各ページのテキスト
データの理解 データサイエンスチュートリアル 3
総所得金額等 〔市町村別内訳〕第11表 課税標準額段階別令和7年度分所得割額等に関する調(合計)における『総所得金額等』 は、給与所得、営業等所得、農業所得、公的年金等の雑所得、不動産所得の合計となります。 給与所得 営業等所得・農業所得 給与所得 控除 給与所得 営業等所得 もしくは 農業所得 不動産所得 必要経費 公的年金等 控除額 必要経費 総収入 (売上等) 給与収入 営業等所得・農業所得 公的年金等 の収入 データサイエンスチュートリアル 公的年金等 の雑所得 青色申告特 別控除 総収入 (家賃等) 不動産所得 4
【参考】 給与所得控除 給与所得控除 (令和8年4月1日現在) 給与等の収入金額 給与所得控除額 2,200,000円まで 740,000円 2,200,001円から 3,600,000円まで 収入金額×30%+80,000円 3,600,001円から 6,600,000円まで 収入金額×20%+440,000円 6,600,001円から 8,500,000円まで 収入金額×10%+1,100,000円 8,500,001円以上 1,950,000円(上限) ※ ただし、給与等の収入金額が69万円1,000円以上220万円未満である場合、その給与等に係る給与所 得の金額については、給与所得控除が無く、次の金額になります。 給与等の収入金額 その給与等に係る 給与所得の金額 69万1,000円以上 74万1,000円以上 219万1,000円以上 219万3,000円以上 219万6,000円以上 74万1,000円未満 219万1,000円未満 219万3,000円未満 219万6,000円未満 220万円未満 145万1,000円 145万3,000円 145万6,,000円 なし その収入金額 -74万円 データサイエンスチュートリアル 5
【参考】 公的年金等控除額 公的年金等控除額 (令和8年4月1日現在) データサイエンスチュートリアル 6
【参考】 公的年金等控除額 公的年金等控除額 (令和8年4月1日現在) データサイエンスチュートリアル 7
分離課税分の所得金額 〔市町村別内訳〕第11表 課税標準額段階別令和7年度分所得割額等に関する調(合計)における収入は、『総所 得金額等』の他に、下記の分離課税分の所得金額があります。 (イ)分離長期譲渡所得金額に係る所得金額 →土地や建物などの不動産を売却(譲渡)して得た利益(譲渡所得)に対する課税区分で、譲渡した年 の1月1日時点で所有期間が「5年超」の場合。この場合、税率は20.315%になります。 (ウ)分離短期譲渡所得金額に係る所得金額 →土地や建物などの不動産を売却(譲渡)して得た利益(譲渡所得)に対する課税区分で、譲渡した年 の1月1日時点で所有期間が「5年以下」の場合。この場合、税率は39.63%になります。この税率は、短 期的な転売目的での不動産取引を抑制するために、分離長期譲渡所得よりも高くなっています。 (エ)一般株式等に係る譲渡所得金額 (オ)上場株式等に係る譲渡所得金額 (カ)上場株式等に係る配当所得金額 (キ)先物取引に係る雑所得金額 データサイエンスチュートリアル 8
課税対象所得 総所得金額等と分離課税分の所得金額は、下記のような関係になっています。 課税対象所得=総所得金額等+分離長期譲渡所得金額に係る所得金額 +分離短期譲渡所得金額に係る所得金額+一般株式等に係る譲渡所得金額 +上場株式等に係る譲渡所得金額+上場株式等に係る配当所得金額 +先物取引に係る雑所得金額 データサイエンスチュートリアル 9
市町村税課税状況等の調 なお、この表は均等割と所得割を納める者のみを集計しているため、所得が一定以下で住民税の所得割が非課税となる人 の所得は含まれていません。 しかし、『第2表 令和7年度個人の市町村民税及び森林環境税の納税義務者等に関する調(調査表第2表)』によ り、 『均等割と所得割を納める者』は、人数で93%(当然、均等割額の93%)を占めていますので、納税者の9割以上 のデータということができます。 均等割と所得割を納める者 給与所得者 営業等所得者 農業所得者 その他の所得者 家屋敷等のみ 合計 納税義務者数 50,742,173 2,216,458 204,534 9,043,228 0 62,206,393 均等割額(千円) 所得割額(千円) 153,614,915 6,709,014 613,785 27,415,045 0 188,352,759 7,557,324,184 425,708,319 38,267,158 1,136,549,410 0 9,157,849,071 均等割と所得割を納める者_比率 給与所得者 営業等所得者 農業所得者 その他の所得者 家屋敷等のみ 合計 均等割のみを納める者 納税義務者数 給与所得者 営業等所得者 農業所得者 その他の所得者 家屋敷等のみ 合計 納税義務者数 2,023,567 338,428 37,935 1,991,718 217,987 4,609,635 均等割額 96% 87% 84% 82% 0% 93% データサイエンスチュートリアル 96% 87% 84% 82% 0% 93% 均等割額(千円) 所得割額(千円) 6,028,230 1,020,236 113,807 5,996,081 658,651 13,817,005 0 0 0 0 0 0 所得割額 100% 100% 100% 100% #DIV/0! 100% 10